LA FEDERACIÓN CANARIA DE PELOTA DENUNCIA A LOS ANTERIORES GESTORES ANTE LA FISCALÍA ANTICORRUPCIÓN
Tras asumir las nuevas responsabilidades, la junta de la FCP encargó a una empresa auditora un informe de revisión contable, que muestra graves situaciones contables que pueden derivar en delitos penales
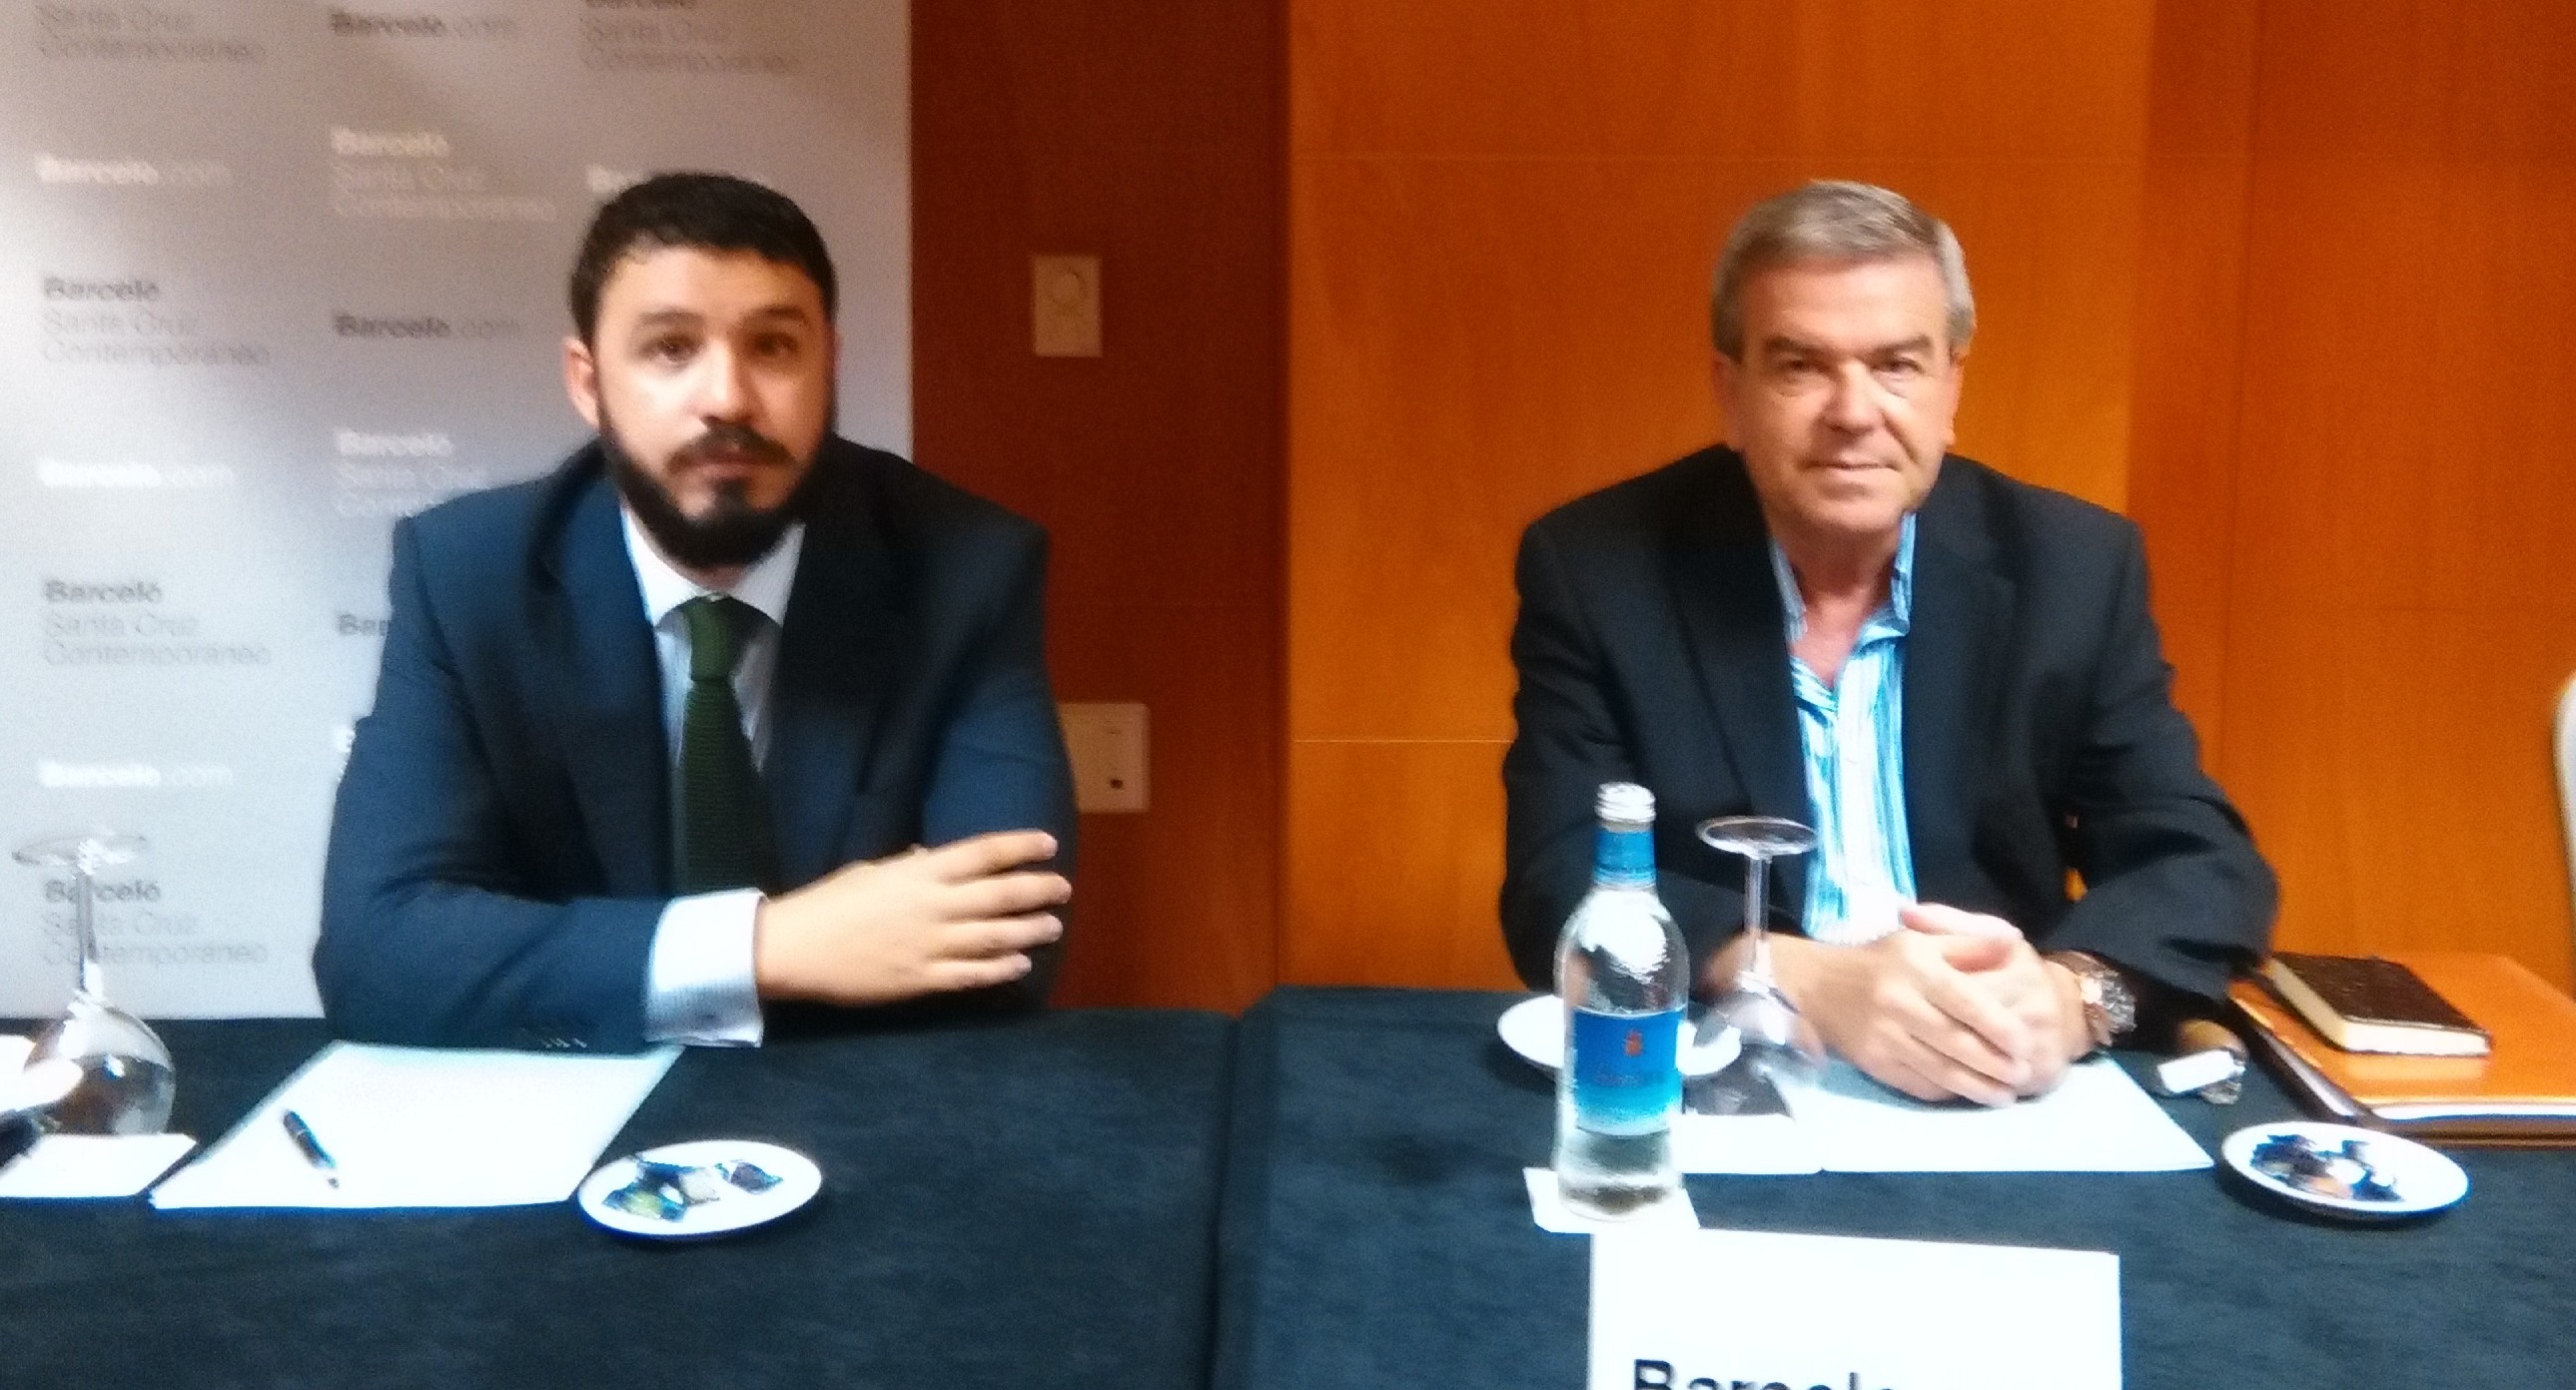
El presidente de la Federación Canaria de Pelota (FCP) desde el pasado mes de julio, Abel Román Hamid Alba, anunció esta mañana en conferencia informativa que ha acudido a la fiscalía anticorrupción de Canarias tras recibir varios informes de auditores y abogados que indican que los gestores anteriores de esta organización podrían incurrir en un delito penal por la gestión económica de la misma
Hamid fue elegido presidente de la Federación tras el proceso electoral celebrado recientemente, en concreto el pasado 23 de julio de los corrientes, en el cual obtuvo la victoria en las urnas frente a otra candidatura.
En declaración a los medios informativos, Abel Román Hamid indicó que “consideramos nuestro deber informar públicamente de las innumerables inexactitudes contables, errores materiales, ausencia de libros y documentación obligatorios con que nos hemos encontrado, llegando a ser hasta grosera la diferencia entre la realidad financiera reflejada por la anterior Junta Directiva, presidida por Francisco Mateo Castro y la realidad que efectivamente se puede percibir”.
Ante estas circunstancias el nuevo equipo directivo de la federación decidió contactar con un grupo de profesionales expertos en materia de auditoría y contabilidad, por un lado; y juristas, por otro; para que los asesoraran debidamente en sus respectivas parcelas. Estos han emitido ya los informes demandados, tanto de revisión contable como de índole jurídica, de cara a depurar posibles responsabilidades, “no solo de ámbito tributaria sino incluso de carácter penal, por la más que posible comisión de numerosos delitos económico-financieros, amén de las irregularidades que, si bien pueden revestir el carácter de ilegalidad, no son tan alarmantes como los ilícitos penales ya señalados”, Dijo el nuevo presidente de la FCP.
En consecuencia, y ante los datos y conclusiones extraídas tras la lectura, tanto del informe de revisión contable como de las opiniones legales de nuestros expertos, se ha decidido por la Junta directiva de esta federación, que había que actuar de inmediato ante los Organismos que correspondan. Por ello hemos puesto en conocimiento de los hechos a las Administraciones Públicas más relevantes vinculadas a este deporte, es decir::
a..Dirección General de Deportes del Gobierno de Canarias
b Consejería de Deportes del Cabildo de Tenerife.
c. Concejalía de Deportes del Excmo. Ayuntamiento de Santa Cruz de Tenerife.
d. Concejalía de Deportes del Excmo. Ayuntamiento de El Rosario.
e. Organismo Autónomo de Deportes del Excmo. Ayuntamiento de San Cristóbal de La Laguna.
f. Concejalía de Deportes del Excmo. Ayuntamiento de Güímar.
Abel Román Hamid relató que la decisión de consultar con los expertos se tomó tras detectar una serie de irregularidades contables, que parecían ser, en algunos casos, “graves o muy graves, incumpliendo, tanto el anterior Presidente de la FCP como el resto de su Junta de Gobierno durante los períodos que se analizan (2012-2014), las normas de contabilidad establecidas por ley”. Entre otras, según relató el presidente, “por el Plan General de Contabilidad de entidades sin fines lucrativos, regulado por el Real Decreto 1491/2011, de 24 de Octubre, por el que se aprueban las normas de adaptación del Plan General de Contabilidad a las entidades sin fines lucrativos y el modelo de plan de actuación de las entidades sin fines lucrativos”.
“Esta normativa”, aseguró Hamid,” es incumplida sustancialmente”, dijo Hamid, “entre otros aspectos, por carecer, además, de la buena práctica contable, dado que la cuenta de resultados, la memoria contable, el balance, los libros de llevanza contable y demás documentación necesaria no figuran entre la documentación que nos entregaron”.
Entre las irregularidades detectadas por los profesionales se encuentran, entre otras, las siguientes:
Inexistencia de libro de actas de Asamblea ni libro de acta de Junta de Gobierno.
Existencia de libro manual de actas del año 2003, estando el resto del libro con hojas en blanco.
Carencia de Contabilidad informatizada.
Existencia de un libro manual de contabilidad, donde constan algunas anotaciones y transacciones; sin embargo, los asientos realizados son incorrectos, según el informe
realizado por los auditores Peraza y Compañía.
Realizada la comparación de los cargos y abonos de ese libro manual con los extractos financieros, existen constantes diferencias en todos los meses de todos los ejercicios.
Diferencias significativas en el volumen de pagos y cobros con el libro manual de contabilidad, el cual no es considerado por el propio informe de auditoría ni correcto, ni razonable.
Las cuentas anuales presentadas en el mes de Julio 2014 por la anterior Junta de Gobierno en el Registro del Gobierno de Canarias, además de ser presentadas fuera de plazo, no son ni reales ni ciertas(siempre conforme al informe de auditoría realizado), pues dan un beneficio acumulado en los últimos cinco años de 10.806,43 euros, excedente que en modo alguno figura en el balance a 31 de Diciembre de 2013 (nisiquiera se aproxima), sino todo lo contrario: una tesorería con saldo de -2.867,23 euros (saldo negativo, en consecuencia).
Dichas cuentas anuales fueron realizadas por un asesor contable externo, el cual informa al auditor de cuentas de las que no le fue entregada documentación de los ingresos y gastos, ni la información bancaria con la que poder cuadrar los saldos de tesorería, limitándose a poner las cantidades en el cuadro de Excel presentado por la FCP.
Existencia de datos dispares e incongruentes con los importes que figuran como tesorería en el libro manual.
Inexistencia de documentación acreditativa de pagos en efectivo, talones, tarjetas… como también se ha tenido constancia de facturas de gastos de la FCP de las que no se ha podido localizar la forma de pago.
También se detectan disposiciones en efectivo sin justificar, sin que se pueda verificar que dichas retiradas hayan sido empleadas para el pago de facturas inherentes a la actividad de la FCP
Inexistencia de declaraciones fiscales, retenciones o impuestos, y por tanto
incumplimiento de las obligaciones fiscales.
Finalmente, se concluye que existe un pasivo injustificado inicialmente en dicha F.C.P. de aproximadamente 9.000 euros, destacando que dicha conclusión se realiza con la documentación a la que se ha tenido acceso, careciendo de otra mucha documentación,causada por la inexistencia de contabilidad real y control contable.
“Desde el punto de vista jurídico”, dijo Abel Román Hamid, “es altamente probable que pudiera existir algún tipo de responsabilidad por parte de la anterior Junta Directiva, encabezada por su presidente Francisco Mateo Castro, por incumplir de manera clara y manifiesta las normas contables y fiscales a las que cada sujeto de derecho (y en especial, los organismos sin ánimo de lucro) están sometidos”.
Por otra parte, el nuevo presidente de la Federación Canaria de Pelota, indicó que “del informe emitido por los auditores se desprende que existen irregularidades en los cobros y pagos, no existiendo una contabilidad real ni de los ingresos recibidos de terceros (entre otros, las distintas subvenciones percibidas) ni de los propios ingresos típicos y atípicos de dicha Federación”.
“Asimismo”, agregó, ” se detecta una práctica de cobro y pago en efectivo que no aparece
justificada por ninguna parte, lo que hace aún más clara la existencia de responsabilidad de la anterior Junta de Gobierno y su Presidente como máximo representante de dicha FCP”.
“Más grave aún”, añadió Hamid, “es presentar unas cuentas públicas ante un organismo público sin ser reales ni contrastadas, careciendo de valor, de criterio y, sobre todo, de justificación documental que acredite que dichos asientos son correctos y ciertos, conforme a lo manifestado por dicho informe de revisión contable”.
El nuevo presidente de la FCP aseguró que “visto el contenido de los informes que nos han realizado se desprende que nos podríamos encontrar ante una clara responsabilidad por parte de la propia Junta de Gobierno y del presidente anterior de esta federación, no sólo en el ámbito administrativo-tributario, por no estar justificadas ni las cuentas, ni los pagos ni los cobros; sino también ante posibles ilícitos de carácter penal, habida cuenta
de la existencia de más que fundados indicios de delitos de carácter económico”.
“Existe una manifiesta voluntad, por parte del anterior Presidente de la F.C.P y su Junta de Gobierno, de llevar a cabo el incumplimiento total y absoluto de las normas contables más básicas y elementales, e igualmente, y a mayor abundamiento, incumplimiento de sus propios estatutos: conforme a los artículos 49 y 50 de los mismos, donde establece que los libros de actas, contabilidad, etc. deben estar debidamente diligenciados por la Dirección General de Deportes del Gobierno de Canarias (DGD), extremo éste que no se ha cumplido”, indicó Hamid.
Asimismo, añadió que es “más grave, la existencia de pagos y cobros injustificados, incluso en efectivo, así como de la presentación de una contabilidad presuntamente no veraz ni cierta ante un organismo público como es la D.G.D, presuntamente con el fin de ocultar la realidad contable de la citada Federación”.