A menos de una semana de su nombramiento Màxim Huerta dimite como ministro de Cultura y Deporte
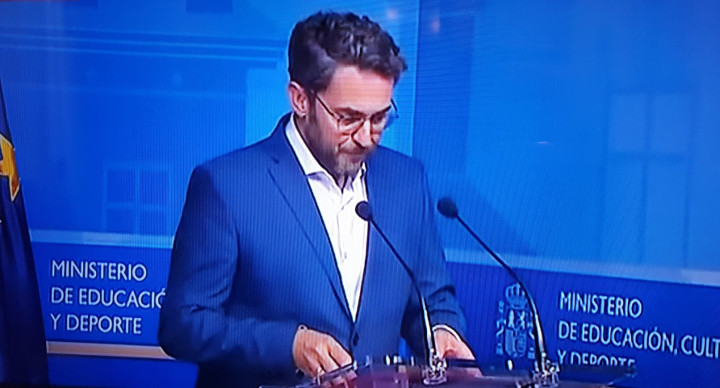
El ministro de Cultura y Deporte, Màxim Huerta, ha anunciado su dimisión como miembro del Ejecutivo de Pedro Sánchez, tras conocerse que fue sancionado por defraudar 218.322 euros a Hacienda por los impuestos que dejó de pagar en 2006, 2007 y 2008.
«Me voy porque estoy convencido de que necesitamos transparencia, hasta cuando no hay nada turbio», ha declarado en una rueda de prensa en la que se ha defendido su absoluta «inocencia».
Huerta, que tomó posesión el pasado 7 de junio, apenas ha pasado una semana en el cargo, convirtiéndose en el ministro más breve de la democracia.
Huerta fue sancionado por defraudar cuando trabajaba como presentador de televisión y declaraba a través de una sociedad. Según ha adelantado este miércoles El Confidencial, Huerta fue condenado a pagar 243.000 euros incluyendo recargos e intereses por los tres ejercicios fiscales.
Un fraude fiscal durante su etapa de presentador
Según el TSJM, el entonces presentador en «El programa de Ana Rosa» (Telecinco) ingresó en esos tres años casi 800.000 euros a través de la sociedad limitada Almaximo Profesionales de la Imagen, de la que era único accionista y administrador desde 2006 y que fue liquidada a finales de 2016.
El titular de Cultura tributó por el impuesto de sociedades y no por el IRPF, como debería haber hecho, eludiendo así «los tipos impositivos progresivos y más elevados de IRPF» y «engrosando además indebidamente el capítulo de gastos». De esta forma, por casi 800.000 euros de ingresos en esos tres ejercicios, tributó en IRPF 21.860 euros.
Una inspección de Hacienda en 2012 descubrió que Huerta «se había deducido como gastos por actividad artística injustificada hasta un total de 148.702 euros, lo que le acarreó el pago de una liquidación total de 365.938 euros por los tres ejercicio», agrega El Confidencial.
Las sanciones impuestas por el fisco fueron recurridas por Huerta y sus representantes legales ante el Tribunal Económico Administrativo Regional de Madrid, que desestimó en noviembre de 2015 los recursos de sendas sentencias. En mayo de 2017, la Sección Quinta de la Sala de lo Contencioso Administrativo del TSJM rechazó el recurso interpuesto ante este tribunal por Huerta.
Los dos fallos judiciales hacen responsable al ministro de la infracción del artículo 191.1 de la Ley 58/2003 “por dejar de ingresar en el plazo establecido en la normativa de cada tributo la deuda tributaria que debiera resultar de la correcta autoliquidación de tributo”, como consecuencia de la presentación incorrecta de la autoliquidación del IRPF correspondiente a 2006, 2007 y 2008.
La resolución sostiene que las facturas de la sociedad se refieren exclusivamente a prestaciones de servicio de Huerta con terceros, es decir, «guardan una relación directa con el socio como presentador», aunque el objeto de la misma fuera la organización y producción de espectáculos públicos o el asesoramiento de artistas.
Incluidos costas, gastos de demora y el promedio de la subida del IPC la sanción ascendió a 253.253 euros, aunque el fraude inicial fue de 218.322 euros, según detalla El Confidencial.