ANÁLISIS DE LA EVOLUCIÓN ECONÓMICO-FINANCIERA DE LA SOCIEDAD COOPERATIVA AGRÍCOLA COSECHEROS DE TEJINA. Por Miguel Ángel López González
El cierre de la Sociedad Cooperativa Agrícola Cosecheros de Tejina (SCACT) ha venido acompañada de encendidos debates y controversias, lo cual es comprensible, teniendo en cuenta la importancia de la misma, no sólo en la comarca sino en Canarias, y el dolor que nos ha provocado el cese de su actividad a todos aquellos que hemos trabajado y peleado porque fuese una referencia, entregándole no sólo nuestra producción sino también nuestro tiempo, ilusiones y esfuerzo.
Siendo esto así, no es menos cierto que en estas polémicas se han utilizado, en muchos casos, argumentos sin base ni justificación, que lejos de aportar datos que aclaren porqué una entidad como la nuestra fue perdiendo fuelle hasta desaparecer, han venido a enturbiar los análisis y distorsionar los hechos acontecidos, provocando agarradas que en ningún caso contribuyen a que comprendamos la trayectoria hacia el abismo de la entidad.
Lo que pretendo con este escrito es dar luz sobre las causas que provocaron la desaparición de nuestra Cooperativa de Tejina, apoyándome en datos ciertos y contrastados, y en el trabajo desarrollado por profesionales y expertos en materia económica.
Para el análisis de la evolución económico-financiera de la Sociedad Cooperativa Agrícola Cosecheros de Tejina (SCACT), hemos tenido acceso a una importante cantidad de documentación, tanto contable como institucional, prácticamente desde su fundación. Si la Sociedad comenzaba su andadura en 1947, se cuenta, por una parte, con los datos contables de cierre de los ejercicios 1952-53 a 1957-58 y las memorias económicas, que incluyen balances, cuentas de resultados e información por secciones, desde el ejercicio 1964-65 hasta el de 2011. Más concretamente, las cuentas de la cooperativa agrícola están disponibles para los periodos 1952-53 a 1957-58 y desde 1964-65 a 1992; las de la sección caja rural desde 1971 hasta 1987 más el bienio 1997-98; y, por último, de forma consolidada toda la Sociedad (cooperativa agrícola y caja rural) desde 1988 a 2011. Por otro lado, están disponibles los libros de actas de las Juntas Generales desde enero de 1961. A todo esto hay que añadir numerosa papelería, tanto de régimen interno como relativa a las empresas del grupo o con las que llevaron a cabo operaciones de fusión.
Evolución de los beneficios declarados, 1952-2011
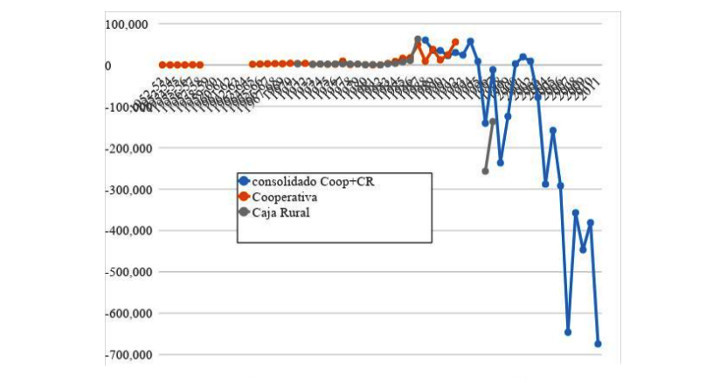
Fuente: Sociedad Cooperativa Agrícola Cosecheros de Tejina
Si se observa la trayectoria seguida por los beneficios declarados por la Sociedad Cooperativa Agrícola Cosecheros de Tejina, podría parecer que la entidad mantuvo una situación económica boyante hasta la primera mitad de la década de los noventa, con resultados positivos, tanto de la sección cooperativa como de la sección caja rural. Sería a partir de 1995 cuando la empresa entraría en números rojos cada vez más elevados, excepto el trienio 2000-2002, que le llevaría finalmente al cierre ante la imposibilidad de hacer frente a sus deudas.
Ahora bien, nada más lejos de la realidad. La economía de la SCACT presentaba signos de debilidad mucho antes de 1995. Una política muy laxa en la concesión de créditos a los socios (e incluso a aquellos que no lo eran, o que, siéndolo, ya no entregaban producción, por lo que no estaban realizando actividades vinculadas con la entidad) por la sección de caja rural, especialmente en los años ochenta, estaba lastrando
la gestión de la empresa, que se veía obligada a recurrir a financiación externa para cubrir la falta de tesorería que se generaba por los reiterados y continuos impagos de los préstamos otorgados. Como se ha señalado, además de los préstamos a los propios asociados, desde la entidad se concedieron créditos a no asociados, o a personas que ya no entregaban producto a la Sociedad Cooperativa, contraviniendo lo recogido en sus Estatutos, en los que, en la enumeración de las actividades que constituyen el objeto social de la misma, se señalaba “La concesión de préstamos a o créditos a los socios, en orden a la financiación de las operaciones que realicen con la Cooperativa con ocasión de su participación en actividades y servicios referidos en las precedentes letras A y B (las cuales engloban actividades y servicios propias de una cooperativa agraria)”, lo cual se incumplió sistemáticamente en los préstamos.
La recuperación de créditos fallidos mediante la ejecución del aval hipotecario sobre algunas propiedades de los deudores más recalcitrantes no mejoraba la liquidez. Incluso se perdía dinero al poner esas fincas en venta, ya que el precio que se conseguía era inferior al tasado y no cubría el importe de la deuda acumulada. A finales de los ochenta, ya la Caja Rural elaboró un plan de viabilidad para intentar reconducir la situación.
Se trataba de una realidad que no se recogía de forma adecuada en las cuentas presentadas, de manera que los beneficios declarados por la Sociedad Cooperativa Agrícola Cosecheros de Tejina no reflejaban fielmente la verdadera situación de la empresa, tal y como se recoge en los informes de auditorías a los que se ha tenido acceso. Lamentablemente, el primero de ellos es de 1995, lo que impide conocer con mayor exactitud el estado real de la sociedad en fechas anteriores. Aun así, el descuadre que muestra ese ejercicio es de tal magnitud, que permite estimar que la SCACT estaba perdiendo dinero desde muchos años antes.
Tal y como recoge el informe de auditoría de 1995 elaborado por Peraza y Compañía Auditores, la Sociedad Cooperativa Agrícola Cosecheros de Tejina había incluido en la partida “Deudores de Dudoso Cobro” un importe de unos 45 millones de pesetas (269.594 euros) correspondientes a insolvencias firmes sin dotar la correspondiente provisión para insolvencias. Además, era necesario incrementar en otros 118 millones de pesetas (709.194 euros) la provisión para insolvencias dada la antigüedad de determinados saldos en la partida “Otros Créditos”. De haberse provisionado correctamente, la SCACT hubiese presentado unas pérdidas de euros en el ejercicio 1995, en lugar de los 8.771 de beneficios que declaró en sus cuentas anuales.
Dado el enorme volumen de la falta de provisiones señalado en el informe de auditoría de 1995, todo apunta a que esta situación venía arrastrándose desde hacía varios años. De hecho, en 1997 se solicita un plan de viabilidad a Peraza y Compañía Auditores que señala textualmente lo siguiente en su introducción:
“La Sociedad Cooperativa Agrícola Cosecheros de Tejina presenta desde algunos ejercicios atrás hasta la actualidad una situación económica financiera difícil, derivada fundamentalmente de las siguientes circunstancias:
Problemas endémicos de la economía agrícola canaria. Incremento paulatino de las deudas de los cosecheros con la
escasa capacidad de la Cooperativa para garantizar su endeudamiento.
Esto ha provocado una anormal estructura económica donde la mayor parte de del Activo del balance corresponde a los créditos concedidos a socios, unido a una estructura financiera con un elevado grado de endeudamiento, que supone un coste muy elevado al sobrepasar los límites de las pólizas concedidas. A esta situación hay que añadir el bajo nivel de garantía que presenta para refinanciar este endeudamiento.”
El problema con los créditos otorgados era de tal magnitud, que en 1998, de los 5,074 millones de euros reflejados en el balance como exigible, sólo unos 663.000 euros (13%) eran créditos a clientes, los 4,411 millones de euros restantes eran préstamos a socios. De éstos, solamente 715.000 euros eran créditos a cooperativistas que entregaban productos a la empresa (16%), 3,155 millones de euros a socios que ya no entregaban (72%) y 541.000 euros (12%) estaban en procesos judiciales por impago. Un problema que no se solucionó, de forma que los créditos a socios suponían la mitad del Activo de la SCACT en 2005 y la tercera parte de los mismos eran insolvencias firmes.
Se hace necesario insistir en la falta de provisiones de fondos para los impagos de créditos que señala la empresa auditora. De haberse dotado correctamente desde la fecha en que tuvieron cierta importancia relativa, los problemas económicos de la
Sociedad Cooperativa Agrícola Cosecheros de Tejina podían haberse abordado de forma más temprana y ajustada al estado real de las cuentas. Pese a la ausencia de informes de auditoría que lo avalen, los balances deberían haber reflejado pérdidas desde la segunda mitad de los años ochenta, de modo que ya en esas fechas se podían haber tomado medidas para reconducir la situación.
Miguel Ángel López González
Secretario Insular de COAG en Tenerife